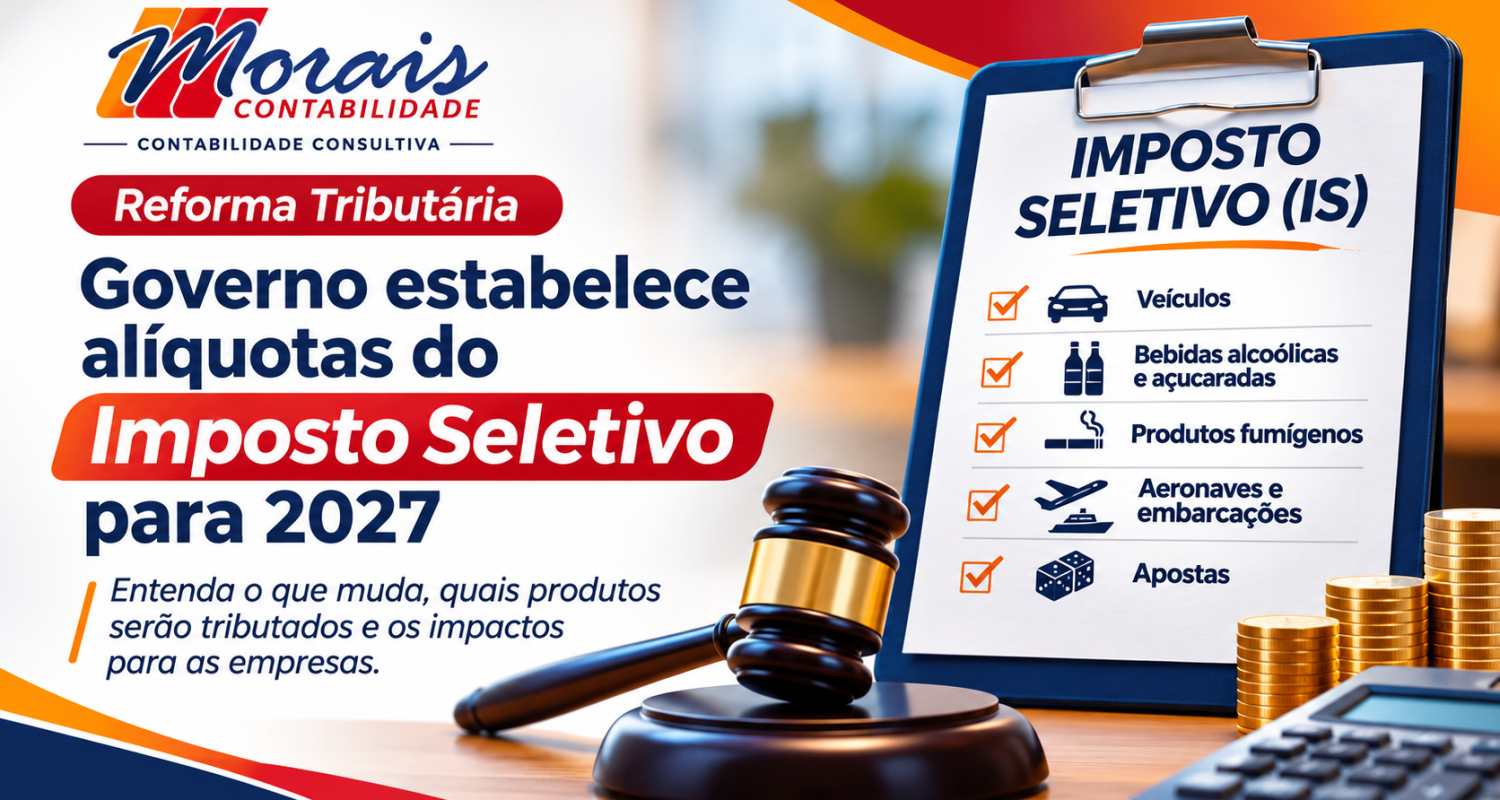
Medida Provisória nº 1.399/2026 estabelece regras para a implementação gradual do novo imposto, que alcançará veículos, bebidas alcoólicas, cigarros, apostas e outros produtos.
Publicado em 5 de novembro de 2026 | Reforma Tributária
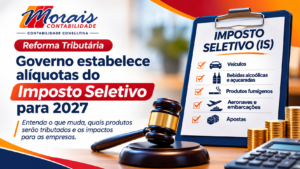
A Reforma Tributária brasileira avança para uma nova etapa. O Governo Federal publicou, em 4 de novembro de 2026, a Medida Provisória nº 1.399/2026, estabelecendo alíquotas e normas complementares para a aplicação do Imposto Seletivo (IS) durante o ano de 2027.
A nova regulamentação representa um passo importante na implementação do sistema tributário instituído pela Emenda Constitucional nº 132/2023 e regulamentado pela Lei Complementar nº 214/2025.
Com efeitos previstos a partir de 2 de fevereiro de 2027, a medida estabelece um regime de implementação gradual, contemplando regras de transição, ajustes de alíquotas e tratamentos diferenciados para determinados produtos e operações.
Para os empresários, a mudança merece atenção não apenas pelas novas obrigações tributárias, mas também pelos possíveis reflexos sobre custos de aquisição, formação de preços, margens comerciais e planejamento financeiro.
O que é o Imposto Seletivo?
O Imposto Seletivo, popularmente conhecido como Imposto do Pecado, é um tributo federal criado para incidir sobre determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
Diferentemente da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS), que compõem o novo modelo de tributação sobre o consumo, o Imposto Seletivo possui uma finalidade predominantemente extrafiscal.
Isso significa que, além de arrecadar recursos, busca influenciar comportamentos de consumo e produção, desestimulando determinadas atividades ou incentivando alternativas ambientalmente mais sustentáveis.
A incidência do imposto será direcionada a produtos e atividades expressamente definidos na legislação, não representando uma cobrança generalizada sobre todas as mercadorias e serviços.
Quais produtos serão tributados pelo Imposto Seletivo?
A regulamentação contempla diferentes grupos de produtos e atividades econômicas.
Entre os principais estão:
- Veículos automotores: automóveis e determinadas categorias de veículos comerciais, considerando características técnicas e ambientais.
- Bebidas alcoólicas: cervejas, vinhos, aguardentes e outras bebidas classificadas na legislação.
- Bebidas açucaradas: determinadas bebidas industrializadas, conforme sua classificação fiscal.
- Produtos fumígenos: cigarros, cigarrilhas e outros produtos abrangidos pelas classificações legais.
- Aeronaves e embarcações: determinadas categorias de aeronaves e embarcações recreativas ou esportivas.
- Bens minerais extraídos: sujeitos a regras específicas, inclusive disposições transitórias.
- Concursos de prognósticos e apostas: incluindo determinadas modalidades lotéricas e apostas de quota fixa.
É importante destacar que a incidência dependerá da classificação do produto, da natureza da operação e das condições estabelecidas na legislação.
Quais são as alíquotas previstas para 2027?
A Medida Provisória apresenta regras para o cálculo das alíquotas aplicáveis durante o período de transição.
Entre os percentuais utilizados como referência inicial estão:
| Produtos | Alíquota-base |
|---|---|
| Determinados automóveis | 6,3% |
| Outras categorias de veículos | 3,9% |
| Bebidas açucaradas | 2,6% |
| Cervejas de malte | 3,9% |
| Determinadas bebidas alcoólicas | 6,5% a 19,5% |
| Produtos fumígenos | 30% |
| Cigarros e determinadas cigarrilhas | 66,7% |
| Determinadas aeronaves | 6,5% |
| Determinados barcos a motor | 10% |
Atenção: os percentuais apresentados são alíquotas-base ou referências de cálculo. Não devem ser interpretados automaticamente como a carga efetiva do Imposto Seletivo em 2027.
A Medida Provisória prevê a utilização de fatores de conversão, ajustes e reduções, que deverão ser considerados para determinar a alíquota efetivamente aplicável a cada operação.
No caso dos veículos, por exemplo, poderão existir ajustes relacionados à eficiência energética, fonte de energia e tecnologia empregada.
Para concursos de prognósticos e apostas abrangidos pela regulamentação, foi estabelecida alíquota de 0,5%.
Veículos sustentáveis e situações com alíquota zero
Um dos aspectos relevantes da regulamentação é o tratamento tributário diferenciado para determinados veículos e tecnologias sustentáveis.
A legislação contempla hipóteses de redução da alíquota a zero, observadas as condições legais, incluindo:
- Veículos adquiridos por pessoas com deficiência ou transtorno do espectro autista;
- Automóveis destinados à atividade profissional de táxi;
- Veículos que atendam aos requisitos de sustentabilidade previstos na regulamentação;
- Embarcações sustentáveis com propulsão elétrica ou tecnologia sem emissão direta de CO₂;
- Aeronaves sustentáveis que utilizem tecnologias de propulsão sem emissão direta de CO₂.
Também existem hipóteses específicas de não incidência para veículos e equipamentos destinados ao uso operacional das Forças Armadas e de órgãos de segurança pública.
Essas disposições demonstram que o Imposto Seletivo poderá utilizar critérios ambientais e sociais para diferenciar o tratamento tributário de determinados produtos.
Como funcionará a implementação gradual em 2027?
A implementação do Imposto Seletivo ocorrerá por meio de regras transitórias.
Até 31 de dezembro de 2027, a regulamentação prevê tratamentos específicos para determinados produtos, incluindo reduções de alíquotas, critérios próprios de cálculo e disposições aplicáveis aos produtos fumígenos e às bebidas alcoólicas.
Entre as medidas previstas estão a redução a zero de determinadas alíquotas específicas, o tratamento diferenciado para alguns bens e a redução aplicável a pequenos produtores de bebidas alcoólicas que atendam aos requisitos legais.
Para os bens minerais extraídos, também foi prevista redução transitória da alíquota a zero.
Outro ponto relevante é a previsão de encaminhamento, pelo Poder Executivo, de projeto de lei ao Congresso Nacional até 31 de maio de 2027, com a finalidade de estabelecer as alíquotas aplicáveis a partir de 2028.
Portanto, as empresas precisarão acompanhar não apenas as regras de 2027, mas também os desdobramentos legislativos para os anos seguintes.
Como o Imposto Seletivo poderá impactar as empresas?
Embora a incidência direta esteja concentrada em determinados produtos e atividades, os efeitos econômicos poderão alcançar empresas de diferentes segmentos.
1. Formação dos preços de venda
A tributação poderá influenciar os preços praticados pelos fabricantes e fornecedores, dependendo do produto, das regras aplicáveis e da possibilidade de repasse dos custos ao mercado.
Empresas comerciais precisarão acompanhar eventuais alterações nos preços de aquisição e avaliar seus reflexos sobre as margens de lucro.
2. Planejamento financeiro e gestão de custos
O aumento ou a alteração da carga tributária sobre determinados produtos poderá exigir revisões no planejamento financeiro, nos orçamentos de compras e na composição dos custos operacionais.
O acompanhamento será especialmente importante para empresas que comercializam produtos abrangidos pelo Imposto Seletivo.
3. Classificação fiscal das mercadorias
A correta classificação fiscal dos produtos, especialmente por meio da Nomenclatura Comum do Mercosul (NCM), será fundamental para identificar a incidência do imposto e os tratamentos tributários aplicáveis.
Erros de classificação poderão resultar em recolhimentos incorretos e exposição a riscos fiscais.
4. Adequação dos sistemas de gestão
As empresas diretamente alcançadas pelas novas regras deverão acompanhar as exigências relacionadas aos documentos fiscais eletrônicos, à parametrização tributária e aos sistemas de gestão.
Essa adequação deve integrar o planejamento de implementação da Reforma Tributária.
5. Competitividade empresarial
Alterações tributárias podem influenciar o comportamento dos consumidores e a competitividade entre produtos.
Por isso, acompanhar os efeitos do Imposto Seletivo também será importante para decisões comerciais e estratégicas.
O Imposto Seletivo também afeta empresas do Simples Nacional?
Essa é uma questão que merece atenção especial.
O fato de uma empresa estar enquadrada no Simples Nacional ou atuar como Microempreendedor Individual (MEI) não significa, por si só, que todas as suas operações estarão diretamente sujeitas ao recolhimento do Imposto Seletivo.
É necessário distinguir a incidência legal do imposto, a responsabilidade tributária e os possíveis reflexos econômicos ao longo da cadeia de comercialização.
Mesmo quando não houver obrigação de recolhimento direto, empresas optantes pelo Simples Nacional poderão perceber alterações nos preços de aquisição de mercadorias alcançadas pelo tributo.
Dessa forma, o acompanhamento das mudanças também será relevante para pequenos negócios, especialmente aqueles que comercializam bebidas, veículos e outros produtos sujeitos à nova tributação.
O que o empresário deve fazer agora?
A Reforma Tributária exige uma postura cada vez mais preventiva.
Em vez de aguardar a entrada em vigor de cada nova regra, é recomendável que as empresas iniciem a avaliação dos possíveis impactos sobre suas operações.
Entre as providências importantes estão a revisão das classificações fiscais, o acompanhamento das regras aplicáveis aos produtos comercializados, a avaliação da formação dos preços e o alinhamento entre a gestão empresarial, os fornecedores de sistemas e a assessoria contábil.
É importante lembrar que a Medida Provisória nº 1.399/2026 possui força de lei desde sua publicação, mas depende de apreciação pelo Congresso Nacional, podendo sofrer alterações durante sua tramitação.
A Reforma Tributária exige informação, planejamento e acompanhamento
A publicação das regras do Imposto Seletivo reforça que a Reforma Tributária não se limita à substituição de tributos.
Estamos diante de uma transformação que poderá influenciar a gestão financeira, os processos fiscais, a formação de preços e as decisões estratégicas das empresas brasileiras.
Mais do que conhecer as novas alíquotas, o empresário precisa compreender como as mudanças poderão afetar seu negócio.
A Morais Contabilidade Consultiva acompanha continuamente a evolução da legislação tributária, buscando transformar informações técnicas em orientações práticas para apoiar empresários na tomada de decisões.
Nosso compromisso é contribuir para que nossos clientes enfrentem esse período de transição com organização, segurança e planejamento.
Sua empresa está preparada para os impactos da Reforma Tributária?
Converse com nossa equipe e conheça nossas soluções em contabilidade consultiva, consultoria tributária e gestão empresarial.
Morais Contabilidade Consultiva
Inteligência Contábil a Serviço do Seu Crescimento!
WhatsApp: (75) 3262-1902
Site: www.moraiscontabilidade.com
Fundamentação legal e fontes
- Emenda Constitucional nº 132/2023.
- Lei Complementar nº 214/2025.
- Medida Provisória nº 1.399, de 4 de novembro de 2026.
- Informativos técnicos: Econet Editora, Portal Contábeis e Legisweb.
Este artigo possui caráter informativo. A aplicação das regras tributárias depende da legislação vigente, da classificação fiscal e das características de cada operação.